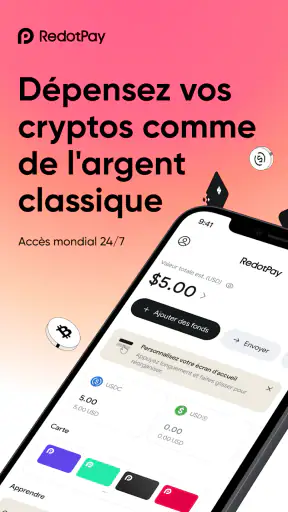
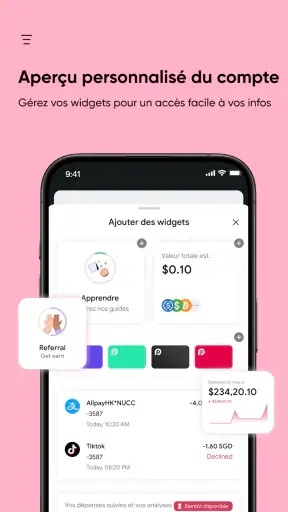
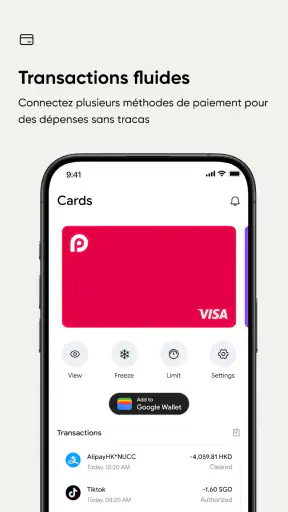
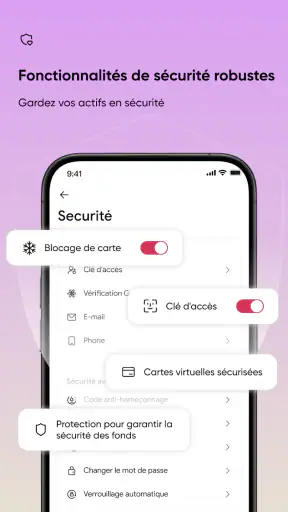
J’ai abordé RedotPay comme une application financière à utiliser au quotidien, pas simplement comme un portefeuille à consulter de temps en temps. Son idée est claire : permettre de gérer des cryptomonnaies depuis un téléphone, de les échanger, de les envoyer et de les utiliser pour des dépenses. Dans la pratique, l’intérêt dépend surtout de votre manière de payer, de votre tolérance aux vérifications et de votre capacité à contrôler soigneusement chaque opération.
L’application est développée par Red Dot Technology Limited et elle est proposée gratuitement. Elle appartient à la catégorie Finance, avec une classification PEGI 3, ce qui la rend accessible sur le plan de l’âge indiqué par la boutique. Elle affiche une moyenne de 4,8 sur environ 73 000 évaluations et dépasse les 5 millions d’installations. Ces chiffres donnent une bonne idée de sa visibilité, mais ils ne remplacent pas une vérification personnelle : un outil crypto peut convenir à un utilisateur et devenir trop complexe pour un autre.
Les points où l’utilisation peut se compliquer
Le premier moment délicat arrive souvent avant même le premier paiement : il faut comprendre la différence entre le solde affiché, la monnaie choisie pour une opération et le montant réellement disponible après les éventuels frais ou variations de valeur. Quand on vient d’une application bancaire classique, cette logique demande un petit temps d’adaptation. Une crypto n’est pas un solde en euros qui reste stable, et une transaction envoyée ne se traite pas toujours comme un simple virement entre deux comptes connus.
J’ai trouvé qu’il était préférable de ne pas commencer par une grosse opération. Pour découvrir l’interface, je conseille de parcourir les écrans de portefeuille, d’échange et d’envoi, puis de vérifier deux fois la devise sélectionnée avant de toucher au bouton de confirmation. Cette habitude paraît basique, mais elle évite une erreur fréquente : croire que l’on convertit un actif alors que l’on prépare en réalité un transfert, ou inversement.
Le deuxième point de friction concerne la vérification du compte. Une application financière sérieuse ne se comporte pas comme une messagerie que l’on ouvre instantanément avec un simple pseudonyme. Selon le parcours demandé à l’écran, il peut être nécessaire de renseigner des informations personnelles et de patienter avant de pouvoir utiliser toutes les fonctions. Je recommande donc de faire cette étape dans un endroit calme, avec des documents lisibles et une connexion fiable, plutôt que dans une file d’attente ou au moment où vous devez payer.
Il faut aussi distinguer un problème d’accès à l’application d’un problème lié à une opération. Si l’écran ne se charge pas, la cause peut être locale : réseau instable, application ancienne, espace insuffisant sur le téléphone ou session interrompue. Si l’interface s’ouvre mais qu’un envoi reste en attente, le diagnostic est différent. Dans ce cas, répéter immédiatement l’action peut compliquer le suivi et créer un doute sur le nombre de demandes réellement enregistrées.
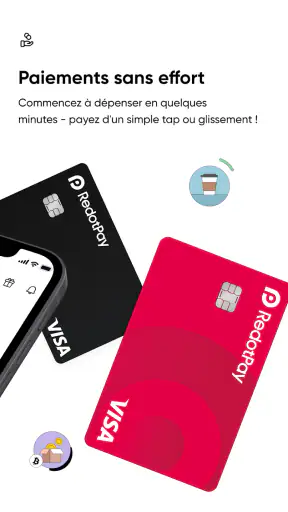
Un autre piège est de considérer la carte crypto comme une carte bancaire ordinaire dans toutes les situations. Le paiement peut dépendre de la disponibilité de l’actif, de la conversion utilisée et du fonctionnement du commerçant. Pour un achat important, je préfère effectuer un petit paiement de contrôle avant de compter sur l’application pour une dépense urgente. Ce n’est pas une critique de RedotPay en particulier : c’est une précaution raisonnable dès qu’un moyen de paiement repose sur des actifs numériques.
Ce que je vérifie avant de commencer
La version actuelle indiquée pour l’application est la 3.13.1, et elle demande au minimum Android 7.0. Avant de chercher une solution compliquée, je vérifie donc que le téléphone respecte cette base et que l’application est bien à jour depuis la boutique officielle. Une ancienne version peut afficher un parcours différent, manquer une correction ou réagir de façon inhabituelle à une connexion récente.
Je commence ensuite par les éléments les plus simples : batterie suffisante, date et heure automatiques, connexion stable et absence de filtre réseau qui bloque certains services. Si l’application fonctionne en Wi-Fi mais pas avec les données mobiles, le problème se situe probablement du côté du réseau ou des réglages du téléphone, pas dans le portefeuille lui-même. Cette comparaison rapide permet d’éviter de supprimer l’application sans raison.
Je prépare également le compte avant la première utilisation réelle. Cela signifie choisir un code ou un mécanisme de verrouillage que je peux retenir sans l’écrire dans une note visible, activer les protections proposées par le téléphone et éviter de partager une capture d’écran contenant un solde, une adresse ou un code. La meilleure protection reste souvent une série de petites habitudes avant l’opération, plutôt qu’une réaction après une erreur.
Pour une adresse de réception, je ne la recopie pas à la main si je peux utiliser le moyen de partage prévu par l’écran. Je contrôle le début et la fin de l’adresse après collage, ainsi que l’actif sélectionné. Une adresse correcte dans une mauvaise blockchain ou une mauvaise monnaie peut être aussi problématique qu’une adresse mal saisie. RedotPay peut présenter les champs nécessaires, mais c’est à l’utilisateur de comprendre ce qu’il valide.
Je vous conseille aussi de décider à l’avance quel rôle l’application doit jouer. Si vous voulez seulement observer un portefeuille, vous n’avez pas besoin de vous précipiter vers l’échange ou le paiement. Si votre objectif est de dépenser régulièrement, il faut tester le parcours complet avec une somme modeste. Enfin, si vous cherchez à conserver une épargne importante pendant longtemps, une application mobile orientée usage quotidien ne devrait pas être choisie automatiquement comme unique solution.
Une méthode simple pour récupérer un parcours interrompu
Quand une opération semble bloquée, ma première règle est de ne pas appuyer plusieurs fois sur confirmer. Je quitte l’écran sans effacer les informations utiles, puis je consulte l’historique ou le statut affiché dans l’application. Je note l’heure approximative, l’actif concerné et le type d’action. Ces détails sont beaucoup plus utiles pour comprendre la situation que le seul message « ça ne marche pas ».
Si la demande n’apparaît pas dans l’historique, je vérifie que le solde n’a pas changé et que je suis bien connecté au bon compte. Si elle apparaît, je conserve sa référence ou toute information visible avant de tenter une nouvelle action. Cette approche évite de transformer une lenteur d’affichage en double opération. Elle est particulièrement importante pour un envoi, car l’utilisateur doit savoir si le problème concerne la création de la demande, sa validation ou son traitement.
Pour un écran qui tourne sans fin, je ferme complètement l’application, je relance la connexion et je réessaie une seule fois. Si le comportement persiste, je redémarre le téléphone et je contrôle la mise à jour. Je déconseille de vider les données de l’application au premier réflexe : cette action peut supprimer des éléments locaux utiles à la session et vous obliger à reprendre une partie de la configuration.
Lorsque le souci concerne l’accès au compte, je passe par le parcours officiel de récupération affiché dans l’application plutôt que par un message reçu d’un inconnu. Dans le domaine crypto, les demandes urgentes de code, de phrase secrète ou de transfert vers une adresse « de sécurité » doivent être traitées comme suspectes. Le support légitime ne justifie pas que vous remettiez vos identifiants à une personne qui vous contacte de manière imprévue.
Pour un échange qui ne se finalise pas, je relis la monnaie de départ, la monnaie d’arrivée et le montant. Je regarde aussi si l’écran demande une confirmation supplémentaire. Une estimation peut évoluer entre deux étapes, surtout avec des actifs volatils. Si le montant affiché change nettement, je préfère annuler et relire les conditions plutôt que confirmer par automatisme.
Ce processus révèle une qualité intéressante de l’application : elle peut servir de point central pour plusieurs usages, mais cette centralisation exige de rester organisé. Je garde une trace personnelle des opérations importantes, sans stocker de secret sensible dans un emplacement non protégé. Un simple relevé privé avec la date, l’objectif et le statut suffit souvent à retrouver le fil après une interruption.
Quand le problème ne vient probablement pas de RedotPay
Les cryptomonnaies ajoutent des causes de panne ou de retard qui n’ont rien à voir avec l’interface. Une transaction peut dépendre du réseau utilisé, de la confirmation attendue ou du service du destinataire. Si un transfert est visible dans l’application mais n’arrive pas encore chez le destinataire, il faut éviter de conclure immédiatement à une disparition des fonds. Je vérifie d’abord le statut exact et les informations de destination.
Le commerçant peut également être en cause. Certains terminaux acceptent mal une carte ou un paiement lié à un actif numérique, tandis qu’une autre enseigne fonctionnera correctement. Pour cette raison, je ne prends pas un seul refus comme preuve que le compte est inutilisable. Je teste avec un achat peu important, puis je compare le résultat avec un autre terminal ou un autre réseau, sans multiplier les tentatives identiques.
La volatilité est une autre limite fondamentale. La valeur affichée au moment où vous approvisionnez le portefeuille peut ne plus être la même quand vous payez. Si votre budget est fixe, je vous conseille de ne pas conserver sur l’application une somme dont vous aurez besoin à une date précise sans accepter cette variation. Pour les dépenses courantes, il faut penser en budget disponible et non en simple quantité de jetons.
La sécurité du téléphone compte autant que celle du service. Un appareil déverrouillé, partagé ou infecté peut exposer vos comptes même si l’application est bien conçue. Je déconseille l’installation de versions modifiées, l’utilisation d’un téléphone rooté pour des opérations sensibles et la connexion depuis un appareil public. Ces précautions sont parfois plus efficaces que de chercher une option cachée dans les réglages.
Il faut aussi accepter qu’une application crypto ne remplace pas tous les outils financiers. Une banque traditionnelle sera généralement plus naturelle pour recevoir un salaire, gérer des prélèvements ou suivre un budget en monnaie classique. Un portefeuille spécialisé peut être préférable pour une conservation à long terme si vous privilégiez un contrôle différent de vos clés. RedotPay se situe plutôt du côté de l’usage mobile, de l’échange et de la dépense, ce qui est pratique, mais pas universel.
Les usages où l’application prend vraiment son sens
Le scénario le plus convaincant, à mes yeux, est celui d’une personne qui reçoit des cryptomonnaies et veut les utiliser progressivement au lieu de les laisser dans un outil séparé. Elle peut consulter son solde, préparer un échange, puis payer lorsque le contexte s’y prête. Cette continuité réduit les allers-retours entre plusieurs applications et rend le suivi plus simple, à condition de vérifier chaque étape.
Un autre cas intéressant concerne un voyageur qui veut garder un moyen de paiement lié à ses actifs numériques. Je ne compterais pas dessus comme unique solution : je conserverais une carte bancaire classique et un peu de liquidités de secours. En revanche, RedotPay peut avoir une place dans une stratégie à plusieurs options, surtout si vous avez déjà l’habitude de surveiller les conversions et les frais avant de payer.
L’application peut également convenir à quelqu’un qui envoie régulièrement de petites sommes à des proches familiers avec les cryptomonnaies. Dans ce cas, le carnet d’adresses personnel, la vérification des caractères et un montant test sont plus importants que la rapidité apparente du bouton d’envoi. Je recommande de confirmer avec le destinataire l’actif et le réseau avant chaque nouveau bénéficiaire, même si son nom vous est connu.
En revanche, je la déconseille à la personne qui veut une expérience identique à celle d’une banque, sans variation de valeur, sans vérification et sans apprentissage. Je la déconseille aussi à quelqu’un qui ne sait pas distinguer une adresse de portefeuille d’un identifiant de compte. Dans ces situations, une solution bancaire classique ou un service plus limité sera probablement plus rassurant et moins exposé aux erreurs de manipulation.
Le fait qu’elle soit gratuite facilite l’essai, mais « gratuite » ne veut pas dire que toutes les opérations économiques sont sans coût. Avant de confirmer un échange ou un paiement, je lis toujours le récapitulatif affiché et je regarde le montant final plutôt que de me fier au seul prix initial. Cette discipline est utile avec n’importe quel service financier, et encore davantage lorsque plusieurs conversions peuvent intervenir.
Mon avis après l’avoir intégrée à une routine
Ce que j’apprécie chez RedotPay, c’est son orientation pratique. Elle ne se limite pas à montrer un portefeuille : elle cherche à relier conservation, échange, envoi et dépense dans une même expérience mobile. Pour un utilisateur déjà à l’aise avec les cryptomonnaies, cette proximité entre les fonctions peut faire gagner du temps. Pour un débutant complet, elle peut au contraire donner l’impression qu’il y a trop de décisions à prendre dès le départ.
Le point à retenir est que la simplicité visuelle ne supprime pas la responsabilité de l’utilisateur. Je vérifie la devise, l’adresse, le réseau, le montant et le statut avant de considérer une opération comme terminée. Ce contrôle prend quelques secondes et constitue, selon moi, le meilleur moyen de profiter de l’application sans la traiter comme une boîte noire.
La version 3.13.1 et la compatibilité à partir d’Android 7.0 la rendent accessible à de nombreux téléphones encore utilisés, mais je garderais un appareil récent et correctement protégé pour les opérations sensibles. Le nombre d’installations et les nombreuses évaluations montrent que le service a trouvé son public, sans garantir que chaque parcours sera fluide dans chaque pays, sur chaque réseau ou avec chaque commerçant.
Mon verdict est donc favorable, mais ciblé. Je recommande RedotPay à une personne qui veut dépenser, échanger et envoyer des cryptomonnaies depuis un seul téléphone, qui accepte de vérifier les détails et qui garde une solution de secours pour les paiements importants. Je choisirais autre chose pour une gestion bancaire quotidienne classique, une épargne sans volatilité ou une conservation où la priorité absolue est un contrôle différent des clés.
Essayez-la progressivement : configurez le compte sans urgence, explorez les écrans, réalisez un petit test et observez le statut avant d’augmenter les montants. C’est cette méthode, plus que la promesse d’un portefeuille tout-en-un, qui permet de savoir si l’application correspond réellement à votre façon de gérer les actifs numériques.


